多国重启核电 全球铀市场将进入长期结构性牛市(图)
电气化与算力部署推升核电需求,但铀矿开发周期长、产业链产能集中制约供应,高盛预计2045年累计缺口约达90万吨,结构性短缺推升铀价长期看涨
[中国石化报 2026-10-08]
●王 林
9月25日,铀现货价格约89.85美元/磅,收于89.5美元/磅,此后基本在89.5~90.2美元/磅区间高位震荡。中国核能行业协会表示,9月~10月,铀现货价格有上行动力,未来3个月现货价格波动区间在81~91美元/磅。近期,库存低位叠加长协采购周期拉长,铀价上行趋势明显。
全球范围内,数据中心建设如火如荼,电力供应成为影响算力的关键瓶颈,核电作为规模化、清洁化、全天候稳定的基荷电力,被视为数据中心供能的不二选择,推动多国加快新核反应堆建设或重启核电。然而,多年投资不足,加上铀矿开发周期漫长,使得铀供应难以跟上需求的脚步,结构性供应短缺成为推动铀价看涨的核心因素。
铀价长期上涨逻辑未变
美国消费者新闻与商业频道(CNBC)报道称,全球核电进入“新纪元”,直接带动铀价大涨。近年来,铀价走势起伏不断。2016年~2017年,铀现货价格跌至18美元/磅谷底;2024年一度飙升至106美元/磅高位,年底稳定在73~80美元/磅。2025年,铀现货价格整体呈“先震荡下行、年中反弹、年末高位回落”态势,全年在65~83美元/磅区间波动,年末收于75.85美元/磅。今年初,铀现货价格重回3位数,1月达到101.26美元/磅高位,单月涨幅达到24.18%,是2024年2月以来最高水平。
与此同时,铀长期合同价格持续处于高位,主要原因是锚定公用事业采购预期,提升了长期价格可预见性。据彭博社终端数据,铀期货合约今年1月底短暂突破100美元/磅,此后出现回落,但仍在84~87美元/磅区间波动,8月初价格已逼近90美元/磅。
铀价上涨与更广泛的市场需求相契合。地缘政治局势不确定背景下,各国正优先保障能源稳定安全的供应,从而提振市场情绪。铀既是核能发电的关键燃料原料,又涉及供应链安全问题,日益受到重视。
高盛认为,铀价长期上涨逻辑并未改变,长期合同价格中枢已明显抬升,市场长期报价下限大致位于70美元/磅附近,远期长协报价上限已延伸至130美元/磅。
油价网指出,铀长协补签周期已启动,多年签约不足导致公用事业公司存在缺口,今年采购将加速,进而推高长期合同价格。瑞银分析师乔治·伊迪表示,“长期合同价格持续坚挺,以及公用事业公司采购加速,证明铀市场正面临结构性趋紧”。
小型模块化反应堆进一步推高铀需求
摩根士丹利指出,现货需求稳定、潜在合同量上升,加上“核电复兴”的结构性支持,铀市场基本面较坚挺,价格具备进一步上行空间。
世界核能协会(WNA)数据显示,近20年,全球铀需求多数时候为6.4万~6.8万吨/年。随着多国重启核电,铀需求正进入加速上升期,预计到2035年,全球铀需求将达到9.5万吨,2050年将达到14.3万吨。
高盛发布《全球核反应堆追踪报告》指出,小型模块化反应堆商业化落地,将进一步推高未来20年的铀需求。预计到2045年,全球小型模块化反应堆部署规模将达到46吉瓦,额外带来约6200万磅的铀需求。
实体铀矿浓缩物代币化数字资产平台Uranium.io产品负责人本·埃尔维奇表示:“本轮铀牛市与以往大宗商品上涨周期存在实质性差异,因为铀供应弹性较低,需求则受政策驱动,并非可自由支配。”
能源咨询公司伍德麦肯兹日前发布《2026全球核燃料战略规划展望》报告指出,数据中心推高了对全天候、稳定电力的需求,同时电气化进程和能源安全压力也在推动核电重新成为全球能源投资的重要方向。虽然目前核燃料市场总体供应相对充足,但随着核电建设提速,供需格局将发生变化。
全球铀矿资源分布较集中,澳大利亚、哈萨克斯坦、俄罗斯、加拿大、纳米比亚、尼日尔6个国家铀矿储量合计占全球总储量的74%。世界核能协会总干事萨马·比尔巴奥·莱昂强调,要满足日益增长的铀需求,全球需加快审批流程、推进采矿技术创新,并开展新的铀矿勘探工作。
全球铀市场供应短缺加剧
投行巴克莱指出,电气化进程、算力部署、地缘政治碎片化等因素叠加,推动下一轮大宗商品冲击逐步成形,实物资源稀缺性正在多个商品类别中同步显现,铀、铜等战略性资源价格将持续上升。
当前,全球铀供应增长较慢,主要是因为资源分布集中、勘探投入不足等。新铀矿开发项目从启动到投产可能需要10年甚至更久,使得生产商无法对价格上涨做出快速响应。
核燃料产业链涵盖铀矿开采、转化、浓缩和燃料组件制造等环节,各环节产能高度集中,且新产能建设周期较长。地缘局势、贸易限制和出口管制进一步增加了供应不确定性。伍德麦肯兹分析,随着需求增长,部分产业链环节可能在本世纪30年代明显趋紧,如果地缘政治持续重塑全球贸易流向,供应约束可能加剧。
高盛预计,2025年~2035年,全球铀供应累计缺口约3.66亿磅(约合14万吨),2025年~2040年,将扩大至10.79亿磅(约合41万吨),到2045年累计缺口将达到23.32亿磅(约合90万吨)。即便考虑新增矿山投产,全球铀市场仍将长期处于结构性供应不足状态。
哈萨克斯坦投资机构Teniz Capital指出,全球铀市场在需求增长和供应受限的作用下将进入“长期结构性牛市”,这种牛市是非周期性的。目前来看,21世纪30年代供应短缺确定无疑,届时实际限制不可避免。
全球铀资源可满足2050年前核电增长需求
●本报记者 潘 欣
近期,国际原子能机构(IAEA)第70届大会在维也纳开幕。会议期间,经合组织(OECD)核能署与IAEA联合发布第31版行业报告《铀2026:资源、生产与需求》。报告指出,全球铀业正顺应核电装机扩容的发展趋势,但将铀资源转化为稳定有效的市场供应,仍需持续的资金投入。
报告显示,截至2025年1月1日,全球已探明且可采铀资源量超过810万吨。铀资源勘探与铀矿开发是保障未来核电用铀供给的核心环节,近年来,全球相关投资力度大幅提升。2023年~2024年,全球铀勘探及铀矿开发总投入为18亿美元,较2021年~2022年增长46%。IAEA铀资源与生产部门负责人阿德里安娜·汉利表示,铀业投资持续攀升,是市场对未来核电规模化扩张、铀资源需求稳步上升的积极回应。
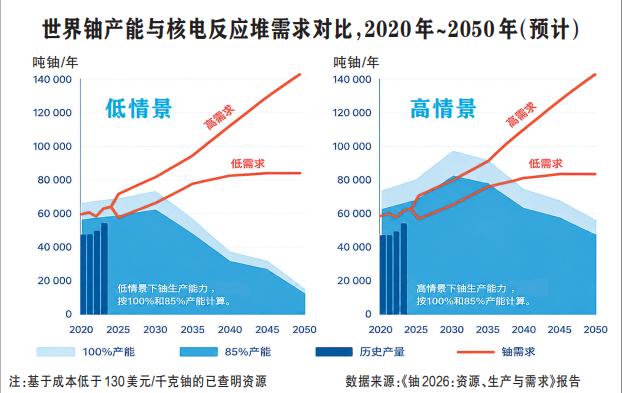
报告预测,2050年,全球核电装机容量将实现大幅增长,并设置高、低两类需求情景。高需求情景下,2050年,全球铀需求量将翻倍增长;低需求情景下,铀需求增幅将达42%。
报告认为,当前全球已探明铀资源储量足以覆盖2050年前最高标准的铀需求预测,但同时强调,储量充足并不等同于供应链安全。存量铀资源转化为稳定产能与市场供应,需要及时、充足且持续的资金投入。铀矿项目开发周期长,通常需要15~20年,因此近中期内加快推进新建铀矿项目,是避免后续出现供应缺口、保障供应链稳定的关键。
报告表示,价格稳定至关重要。通过长期合约形成持续合理的铀价,能提高铀业的勘探积极性,为新建矿山项目作出最终投资决定提供依据,推动开采技术迭代优化,持续提升铀资源加工与回收利用水平。
世界核能协会(WNA)总干事萨马·比尔巴奥·莱昂表示,铀矿开采行业进入新一轮增长周期,表明全球已形成普遍共识,即核能将在未来清洁能源体系中发挥更重要的作用。而核电复苏源于3个信心:一是全球核电产业将持续扩容,发展态势稳定向好;二是核燃料循环体系可同步迭代升级,适配核电增量需求;三是行业机构、各国政府及国际组织持续合作,保障核燃料安全稳定供应,为持续输出充足、经济、清洁、可靠的核电,提供坚实的资源基础。