告别“燃料时代”LPG行业掘金高附加值赛道(图)
[中国石化报 2026-09-29]
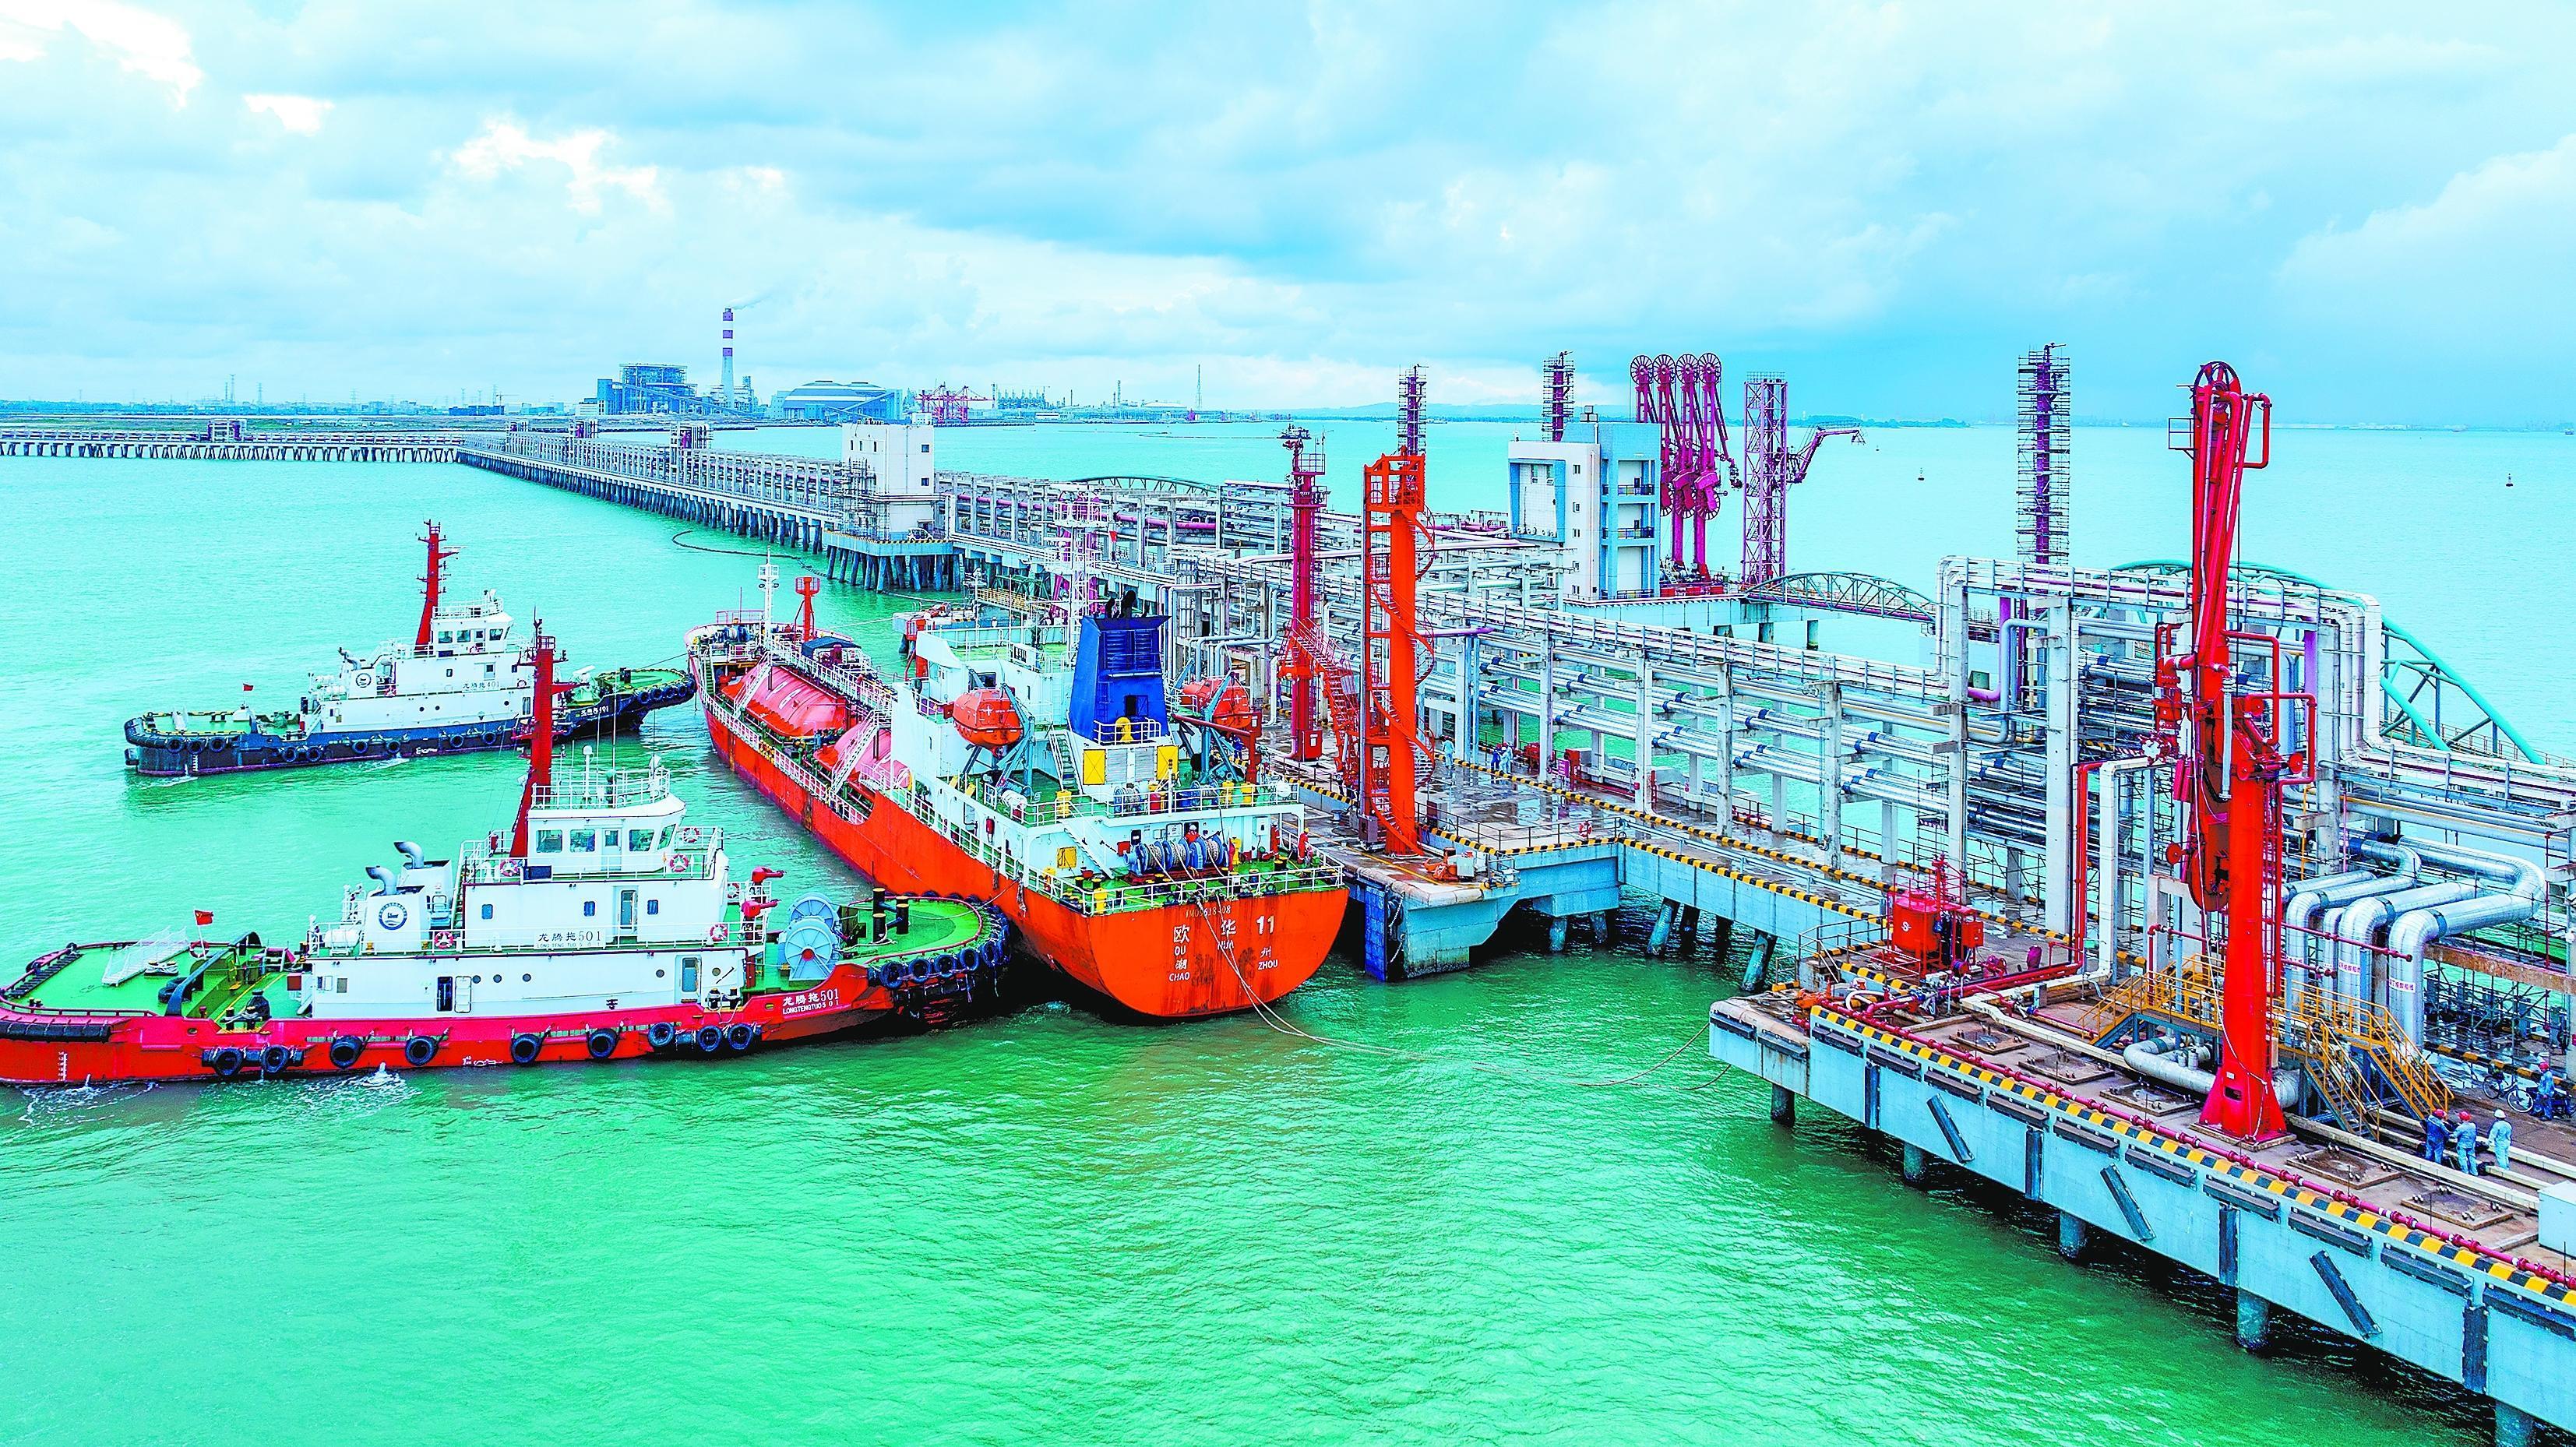
中科炼化新增液化烃泊位顺利完成首船丙烷接卸。林江海摄
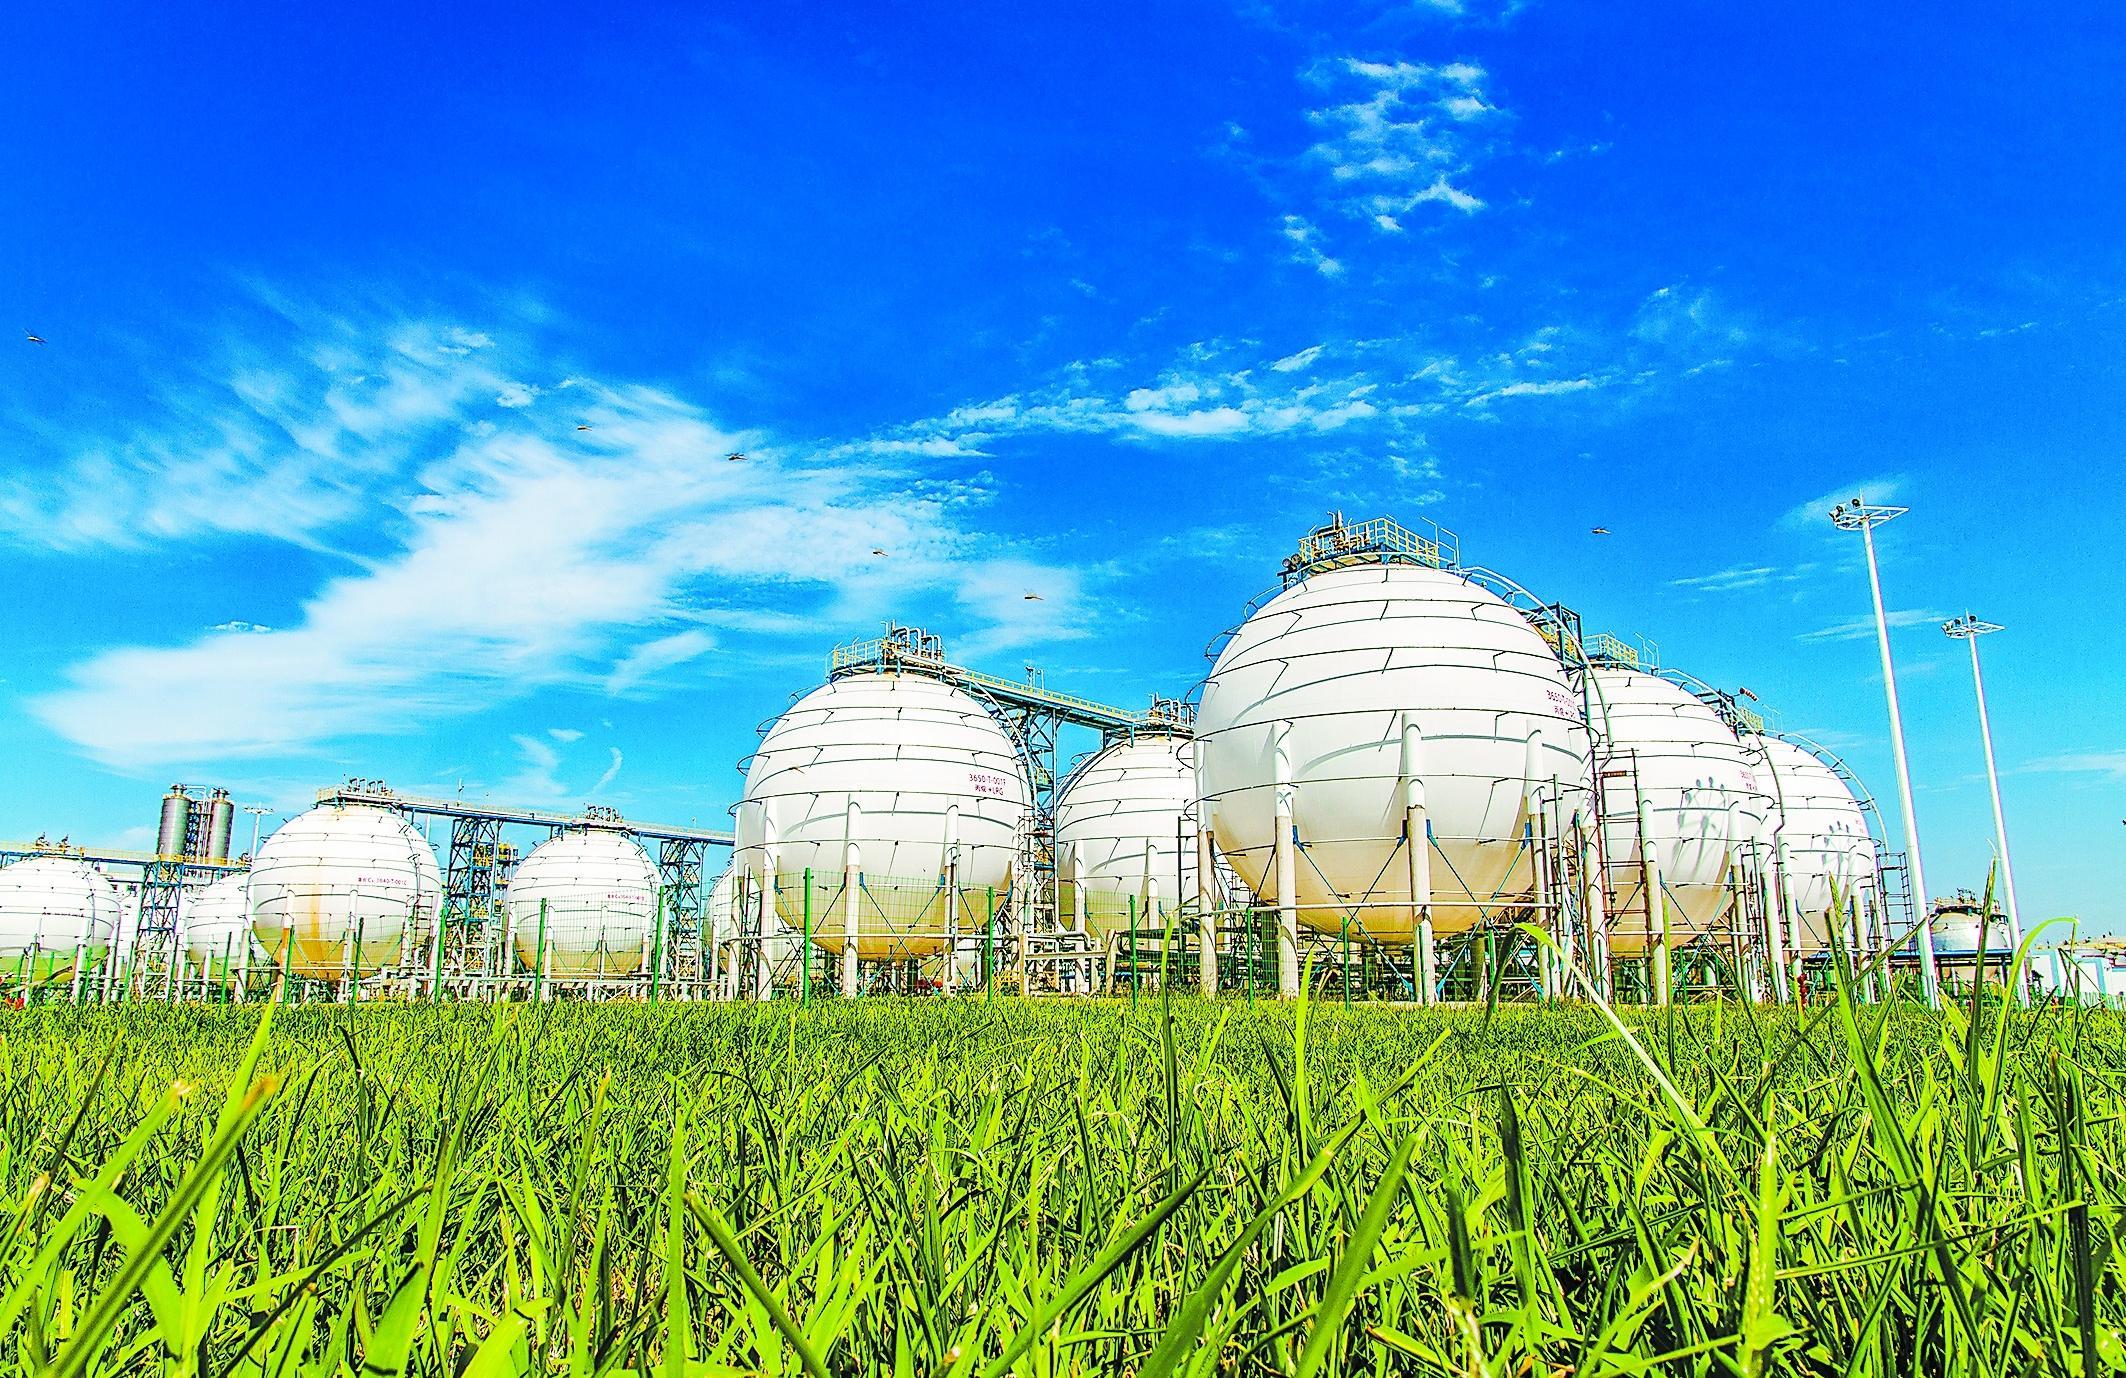
中韩石化LPG和丙烷罐区。付 松 摄
阅读提示
2026年,国内LPG(液化石油气)市场受地缘冲突、成品油需求萎缩及化工产能投放放缓等多重因素影响,需求大幅下降,进口量明显收缩,价格高位宽幅震荡,全产业链经营承压,行业进入深度调整期。“十五五”期间,国产资源增长承压,供需缺口仍需进口资源弥补,价格预计随国际油价回落而波动下行。
面对燃料需求持续收缩、通用化工品趋于饱和的态势,LPG深加工产业的价值增长逻辑正从规模化量产转向生产高附加值产品。锂电池隔膜、光刻胶、高性能合成橡胶、高端工程塑料及改性聚丙烯等领域兼具工艺技术壁垒、市场成长空间与产业链延伸潜力,是未来LPG深加工产业突围发展的优质赛道。当前国内企业在这些领域已形成一定产业基础,但在高端牌号、产品纯度、批次稳定性及核心催化体系等方面仍与国际领先水平存在差距。
罗艳托宋立军刘卓雷一丹
LPG是碳三、碳四烷烃和烯烃的混合物。国内消费的LPG主要来源于炼厂催化裂化、乙烯裂解、煤/甲醇制烯烃、油田伴生气及进口气。不同来源的LPG,组分和用途各异,下游可分为燃料(民用、工业燃料、少量车用)和化工(调油、化工深加工)两大类。近年来,LPG燃料消费比例逐步萎缩,化工原料比例快速提高,尤其是丙烷脱氢(PDH)等烷烃深加工领域。国产气以炼油副产为主,杂质及硫含量较高,多用于烯烃深加工、民用和工业燃料;PDH等装置要求丙烷纯度97%以上,主要依赖进口中东和北美油田伴生气,这也是我国LPG对外依存度高的原因。2026年,受地缘政治等因素影响,国内LPG需求量大幅下降,进口量明显收缩,价格高位震荡,下游深加工产业承压,亟须探索突围与转型方向。
1 市场现状
需求转弱、供给收缩市场价格冲高且区域分化加剧
国内LPG需求量大幅下降,消费结构不断调整。2020年以来,国内LPG需求经历了由增转降的变化,消费结构也在加速调整。2020~2024年,受化工需求拉动,国内LPG表观消费量年均增长8.7%,烷烃深加工领域成为核心驱动力,民用燃料需求占比逐年下降,商用燃料需求先升后降。2025年,化工产能投放放缓,燃料需求受天然气和电力替代冲击,车用燃料需求逐步退出市场,全年消费量仅微增0.1%。2026年,受地缘政治、经济环境、成品油需求快速萎缩和化工需求放缓等多重因素影响,1~7月国内LPG表观消费量4467万吨,同比下降12.6%。
国内产量小幅下降,进口量明显收缩。国内LPG产量出现下降,尤其是工业气,商品量反向增长。国内LPG产量与炼化行业深度绑定,90%以上资源来自炼化行业。2024年前,LPG产量随原油加工量持续增长,从2011年的2163万吨增至2024年的5290万吨,年均增长7.1%;2020~2024年年均增速放缓至5.1%。2025年产量比上年下降1.2%。2026年1~7月,国内原油加工量同比下降6%,LPG产量在“油转化”支撑下同比下降4.7%(工业气产量下降7.4%,但仍是产量主体;民用气产量增长10.3%,占比仅17.3%)。随着炼化一体化推进,LPG国内消化能力增强,2025年商品量占比约36%;2026年因需求萎缩,1~7月商品量同比增长5.3%,占比提高2.3个百分点。
进口方面,我国长期为LPG进口大国,进口品类以高纯度烷烃为主,丙烷与丁烷比例约4∶1,主要配套PDH等装置,LPG对外依存度始终保持在40%左右。然而,2026年进口明显收缩,1~7月进口量同比下降22.6%,出口量增长34.1%,净进口量下降24.4%。资源来源结构上,2025年受中美贸易摩擦影响,美国气源占比由2024年的50%降为31.9%,中东气源占比由2024年的41%升至49.2%,俄罗斯气源明显增长;2026年霍尔木兹海峡受阻导致中东进口气源收缩,北美气源有所增长。
价格大涨后高位震荡,区域分化明显。2026年受地缘政治因素影响,国内LPG工业气和民用气价格自2月28日后急速飙升,日均价分别从4144元/吨、4228元/吨升至4月7日的6343元/吨、6834元/吨,涨幅分别高达53.1%和61.6%,此后持续高位震荡。1~8月,国内LPG工业气和民用气日均价分别为5176元/吨、5430元/吨,较2025年分别上涨11.2%、20.5%,大幅推高下游采购成本并抑制需求。
区域价格分化明显。工业气方面,东北市场终端需求疲软,资源外流,价格领跌且反弹偏弱,价格底部特征明显;西北市场供需错配叠加成本上涨,冲高幅度最大、波动最剧烈。民用气方面,华南、华东、沿江等南方市场高度依赖进口货源,价格随国际采购成本和港口到船量大幅波动,今年以来长期居全国高位。综合来看,北方市场价格涨幅不及南方。
“十五五”增速整体放缓行业转入调整优化新阶段
2 发展前瞻
“十五五”增速整体放缓 行业转入调整优化新阶段
“十五五”期间,LPG化工下游仍有扩能规划,新增产能超过800万吨/年,年均复合增长率2%,有望拉动深加工领域新增需求600万吨,年均增长2.5%。民用、商用、工业和车用燃料需求总体继续萎缩,烯烃深加工受汽柴油需求快速下滑拖累,原料需求持续减少。
国内产量增长承压,进口量弥补国内供需缺口。产能方面,“十五五”期间国内规划新建20套LPG生产装置、淘汰两套,合计新增产能605万吨/年,主要集中在山东和西北,炼化“油转化”配套装置占比较大。产量方面,成品油需求下滑、炼油利润压缩,叠加地缘政治因素,导致进口原油受阻、国际油价上涨,国内炼厂加工负荷下滑,但“油转化”对LPG收率仍有支撑,预计国内LPG产量增长承压。2026年国内LPG需求较2025年明显收缩,供需缺口预计为2600万吨,较2025年缩减25.7%;2027~2030年随着下游需求逐渐修复,供需缺口预计回升为每年约3000万吨,但较2025年仍缩减14.3%。
2026年价格宽幅震荡,之后波动下行。成本面看,2026年地缘政治因素和贸易政策推高原油价格,进而推高LPG生产和进口成本,国内LPG均价与国际原油价格高度联动。随着地缘冲突平息,2027~2030年国际原油价格回归供需基本面,预计波动下行,拉低LPG成本。需求面看,2026年原料气价格高企,深加工利润微薄甚至亏损,抑制下游采购意愿和行业需求;新能源加速渗透继续挤压燃料和调油需求,2027~2030年LPG价格承压走弱。行业周期面看,LPG行业由成熟期转入调整优化期,烯烃深加工需求萎缩,烷烃深加工增幅放缓且利润微薄,必须加快转型。
跳出低端“内卷” 深耕五大高附加值新材料赛道
3 转型方向
跳出低端“内卷” 深耕五大高附加值新材料赛道
在燃料需求持续收缩、大宗通用化工品趋于饱和、行业利润普遍承压的背景下,LPG深加工价值增长逻辑正发生结构性变化,重心正从规模化低端产品转向技术壁垒更高、成长空间更优的高附加值产品。该类产品应具备以下特点:存在工艺、技术或专利壁垒以规避同质化竞争;终端市场处于扩容周期,无产能饱和过剩风险;产业链延伸潜力大,可实现多级价值叠加。
锂电池隔膜、光刻胶、高性能合成橡胶、高端工程塑料和改性聚丙烯兼具产业基础、技术壁垒与市场增长空间,是LPG深加工产业优质转型赛道。
锂电池隔膜新能源带动需求,高端原料装备待突破
锂电池隔膜是动力电池的核心材料,主要分为湿法聚乙烯(PE)隔膜和干法聚丙烯(PP)隔膜两类。湿法产品性能优异,主要适配高端动力电池;干法产品多用于储能及中低端电池。隔膜的核心作用是隔离电池正负极、防止内部短路,其基础原料为聚乙烯和聚丙烯,源头来自LPG中的乙烯、丙烯组分。高端电池隔膜对原料纯度与分子结构稳定性要求严苛,是LPG深加工向高端新材料延伸的优质赛道之一。
国内锂电池隔膜产业整体呈现“规模领先、高端薄弱”特征。在新能源产业带动下,我国锂电池隔膜已形成明显规模优势,培育出多家全球头部企业,产能扩张速度远超国外,产业集群效应突出。EVTank(一家专注于全球电动汽车及其相关产业链研究的市场研究机构)数据显示,2025年国内锂电池隔膜出货量达328.5亿平方米,比上年增长44.4%,其中高性能湿法隔膜占比升至80.7%。然而,在生产装备、精密制程和专用原料方面,国内企业与国外头部企业仍有差距。高端湿法隔膜生产线长期依赖日德进口设备,国产设备在膜厚控制、拉伸均匀性和运行稳定性上存在短板。尽管国内企业已实现5微米及以下超薄隔膜技术突破,但该类高端产品及高耐热复合涂覆隔膜仍面临规模化量产良品率不足的问题。同时,适配高端隔膜的超高纯聚烯烃树脂及催化剂高度依赖进口,国产原料纯度和均匀性尚不达标,制约LPG深加工在高端锂电池隔膜领域的产业化突破。
光刻胶电子化学品“蓝海”,高端产品受制于人
光刻胶是由感光树脂、增感剂和溶剂等组成的光敏混合液体,在光刻工艺中用作抗腐蚀涂层材料,广泛应用于显示面板、集成电路和半导体分立器件等细微图形加工,其质量直接决定芯片的制程水平。从产业链源头看,光刻胶核心树脂单体可由LPG低碳馏分裂解、聚合改性制得,是LPG进军高端电子化学品领域的重要延伸方向。
全球半导体光刻胶市场呈高度寡头垄断格局,市场集中度极高。日本东京应化、JSR、信越化学、富士胶片四家企业掌控核心技术、专利与产能,占据全球80%以上市场份额。其中,KrF(氟化氪,波长248 纳米)、ArF(氟化氩,波长193 纳米)中高端光刻胶几乎完全由日企垄断,7纳米以下先进制程所需的EUV(极紫外,13.5纳米)光刻胶更是独家供给。
国内光刻胶产业整体表现为“低端自主、中端突破、高端受制”。国内企业已实现PCB(印制电路板)、G线(近紫外,436纳米)、I线(中紫外,365纳米)等低端产品的规模化量产与全面国产化替代;KrF中端产品完成技术突破与下游验证,但渗透率仍偏低;ArF和EUV等高端光刻胶仍存在明显技术短板,无法规模化商用,高度依赖进口。随着国内半导体产业快速发展,光刻胶高端产品的国产化替代愈加迫切。
高性能合成橡胶碳四原料大有可为,特种牌号短板待补齐
高性能合成橡胶以LPG中的碳四组分为原料,经提纯、聚合、改性等工艺加工而成,主要包括氢化丁腈橡胶(HNBR)、高端丁基橡胶、聚烯烃弹性体(POE)等。该类产品具备耐高低温、耐老化、耐腐蚀和高密封性能,适用于生产航空轮胎、高端密封件、新能源汽车核心零部件等产品。
我国是全球合成橡胶第一大生产国,通用型橡胶自给能力较强,但高端特种橡胶进口依存度仍然偏高。2025年POE进口依存度达76%,氢化丁腈橡胶、航空级丁基橡胶等高端产品长期依赖进口。国内高性能合成橡胶企业在催化体系、精密聚合工艺和产品适配能力方面与国外仍有差距。巴斯夫、埃克森美孚、日本瑞翁等国际企业凭借自研催化体系和精细化聚合工艺,可精准调控分子结构与交联密度,产品批次稳定、牌号丰富。国内企业虽在通用型产品上已实现稳定量产,并在HNBR等部分特种橡胶领域取得技术突破,但在航空级和车用高端密封等领域,产品批次一致性和长期可靠性仍有待提升。
高端工程塑料下游高端制造拉动,攻坚特种牌号
高端工程塑料是可在100摄氏度以上长期服役的高分子材料,兼具优异的机械强度、耐热性与化学稳定性,广泛应用于新能源汽车、精密电子、高端装备制造等领域。其核心原料可由LPG深加工获得,主要有两条技术路线:一是正丁烷氧化路线,正丁烷经催化氧化制顺酐,再加工为BDO(1,4-丁二醇),并聚合生成PBT(聚对苯二甲酸丁二酯);二是芳构化路线,LPG中的低碳烷烃在改性分子筛催化下转化为苯、甲苯、二甲苯(BTX),其中二甲苯是聚碳酸酯、聚苯硫醚等特种工程塑料的基础原料。
作为技术密集型新材料,高端工程塑料技术壁垒高,市场呈明显寡头垄断格局。日本东丽、巴斯夫、朗盛、美国杜邦等国外企业凭借长期积累的合成工艺、专属改性配方和完善的品控体系,掌握核心专利与技术标准,主导全球高端市场。国内基础牌号产品量产技术成熟,具备成本优势和规模化产能,可满足中低端市场需求,但在高端特种产品领域技术积淀不足,难以适配航空、医疗、精密高端装备等领域的严苛工况。以“工程塑料皇冠”聚醚醚酮(PEEK)为例,英国威格斯占据全球高端产能约60%,长期掌控高端供给与技术迭代节奏;国内中研股份等企业虽已实现初步量产,但在纯度、批次稳定性和高端改性能力上仍有明显差距,主要适用于中低端场景。整体而言,高端工程塑料国产化替代仍处于攻坚阶段,是LPG深加工向高附加值新材料转型的核心突破口之一。
改性聚丙烯受益新能源车轻量化,高端牌号仍需追赶
改性聚丙烯是以LPG中的丙烷为原料,经丙烷脱氢制丙烯、聚合为聚丙烯后,再通过物理填充、共混或化学改性实现性能升级的高分子材料,广泛应用于汽车内外饰、家电壳体、医疗器械等领域。作为车用改性塑料中用量最大的品类,改性聚丙烯约占车用改性塑料的46%,汽车转型升级为其带来显著增量空间。传统燃油乘用车单车用量30~40千克,新能源纯电乘用车因电池包防护和模块化内饰升级,单车用量提升为45~55千克;玻纤增强、微发泡等高端改性工艺可实现零部件减重约30%,契合新能源汽车轻量化趋势。
我国是全球聚丙烯产能第一大国,2026年总产能已突破5000万吨/年,常规产品自给率超过90%,但高端产品自给率仅约45%,部分高端牌号仍高度依赖进口。目前,国内龙头企业在中低端车用和民用改性聚丙烯领域已实现了规模化量产与市场布局,但在高端汽车内饰、精密医疗器械等工况严苛、认证标准高的领域,国内产品在批次稳定性、精细化改性配方和合规适配能力等方面与巴斯夫等国外头部企业仍存在差距,这也是LPG深加工产业高端化转型的重要攻坚方向。
4 态势研判
立足化工原料定位技术突破是行业突围核心抓手
结合当前国内LPG市场运行状况、“十五五”发展预判及产业转型路径分析,行业呈现四方面特征。
第一,国内LPG市场需求已完成从“燃料主导”向“化工主导”的结构性转变,这一趋势不可逆转。受地缘政治因素影响,2026年LPG需求走弱,产业链承压,行业进入深度调整期。
第二,“十五五”期间,地缘冲突平息后,全球LPG供应将逐渐趋于宽松,国内需求增速放缓,价格承压下行。但化工需求的刚性支撑和进口依存度的高位运行,使LPG作为重要化工原料的地位不会动摇。
第三,高附加值产品是LPG应用的核心发展方向。锂电池隔膜、光刻胶、高性能合成橡胶、高端工程塑料、改性聚丙烯等领域已被行业公认为是LPG“全新的需求增量”和“长期红利”,国内企业在部分领域也已形成了规模化产能优势,但受生产工艺、催化剂等因素制约,在高端牌号、产品纯度和批次稳定性等方面与国外先进水平仍有差距。
第四,高端产品国产化替代和技术升级是LPG行业突围的关键路径。在政策支持、新兴需求扩容和新能源汽车等产品出口具有竞争优势三重利好驱动下,LPG深加工向生产高附加值产品转型,市场空间和行业红利未来可期。
(作者单位:中国石油规划总院、中国石油安徽销售公司、中国石油黑龙江销售公司、对外经济贸易大学)