技术迭代破局 国内POE行业进入快速扩张阶段(图)
[中国石化报 2026-09-22]
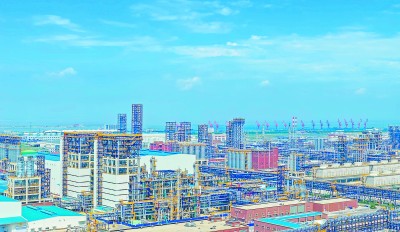
天津石化POE装置全景。董 波 摄
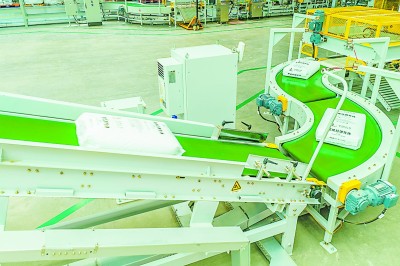
天津石化POE产品打包后入库。董 波 摄
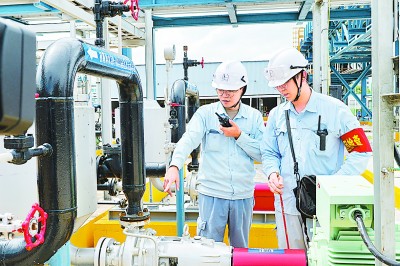
茂名石化POE装置员工精心巡检,确保装置安稳运行。柯裕清 摄
光伏胶膜、汽车改性、线缆护套等需求持续放量,让高端聚烯烃弹性体(POE)成为化工新材料竞逐的焦点。长期以来,我国POE供给高度依赖进口,催化体系、聚合工艺与产品牌号开发一度是“卡脖子”环节。如今,随着自主催化剂、溶液聚合与连续稳定运行等关键技术接连取得突破,产业化装置加快落地,下游验证逐步打开,POE正在完成从“能做”到“做好”、从单点突破到链条协同的跃迁。
□徐程远
POE兼具塑料的可加工性与橡胶的高弹性,被誉为“工业黄金”,广泛应用于光伏组件、汽车轻量化部件、高端包装等领域。长期以来,国内POE行业受催化剂、核心生产工艺等技术壁垒制约,市场供给高度依赖进口。现阶段,POE国产化进程加速,随着多套自主化装置集中投产,产能持续释放,国内POE行业进入快速扩张阶段,供需格局与竞争态势正在发生变革。
供应端
国内产能爬坡
供应结构重塑
自2023年贝欧亿POE装置顺利投产,打响了国内POE自主生产的“第一枪”,国产POE供应实现了“从0到1”的历史性突破,长期被海外垄断的市场格局由此被打破。伴随万华化学、贝欧亿二期、中国石化、中国石油等自主研发的工业化装置陆续建成投产,国产POE产能持续扩张,市场进口依存度稳步下行,产业链国产化替代进程加快。
截至2026年8月,国内POE累计产能已达86万吨/年,较2025年底增长27%。产能增长主要来自年内新增产能集中释放,其中包括大庆石化3万吨/年、贝欧亿二期10万吨/年及天津石化一线新产能相继投产。国产POE替代效应持续显现,海关数据显示,2026年1~7月国内POE累计进口量28.43万吨,同比下滑37.82%。
从供给结构看,POE行业结构性分化显著。国内新增产能多以碳四(乙烯、1-丁烯共聚)牌号为主,大量通用级牌号快速进入市场,导致产品竞争加剧。而碳八(乙烯、1-辛烯共聚)POE生产要求偏高,国内体量有限,部分核心供给仍依赖陶氏、埃克森美孚等海外龙头企业。但万华化学、东方盛虹已布局碳八POE产品,进口碳八系列产品将面临国产冲击。
需求端
下游格局演变
光伏、汽车改性双轮驱动
当前,我国POE下游消费格局调整,行业增长从光伏单方拉动,逐步转向光伏、汽车改性双轮驱动,传统应用领域占比收缩。
光伏胶膜依旧是POE第一大消费市场,2025年消费占比达45%。伴随N型光伏电池等主力产品市场渗透率提升,POE在光伏领域消费量保持扩张。受下游胶膜行业竞争加剧等因素影响,预计2026年光伏领域POE消费占比维持45%,需求体量绝对值仍在增长,但占比被汽车增量稀释,进入份额平稳阶段。
汽车改性逐渐成为POE市场主要增量。新能源汽车行业快速发展带动市场用量持续增长,POE作为增韧材料广泛应用于保险杠、内饰件、弹性零部件等。2025年,汽车改性占POE消费总量的28%,2026年有望提升至30%。汽车领域对POE产品牌号、批次稳定性要求严苛,高端专用牌号仍存在一定供给缺口。
鞋材、电线电缆等传统下游市场增量有限,消费占比持续下行。受消费变化、可替代产品等影响,2025~2026年,鞋材领域POE消费占比维持在8%~9%,电线电缆领域POE消费占比回落在7%~8%,其他应用合计占比约10%,整体保持相对稳定。
综合来看,国内POE下游发展向好,总需求仍处于上升阶段。光伏领域支撑最大需求基本盘,汽车成为主要增量来源,鞋材、电线电缆等传统下游领域对行业的带动作用有所减弱,下游市场对高性能、专用化产品需求日益增长。
竞争格局
国产POE加速破局
双线竞争重塑全球格局
全球POE市场长期呈高度集中格局,陶氏、埃克森美孚、三井等海外头部企业凭借专利壁垒、成熟牌号矩阵及稳定的产品性能,掌握着存量产能的主导权与较强定价权。近年来,随着国内多套POE装置陆续落地,贝欧亿、万华化学、独山子石化、茂名石化等企业多点开花,已构成国内POE供应主力。当前行业竞争主要围绕两大维度展开:一方面,进口牌号的国产化替代攻坚;另一方面,国内企业间的同业竞争。
在国产与进口牌号博弈层面,碳四通用改性级POE国产化替代进程较快。国内多家企业已实现碳四POE产品稳定量产,凭借成本与近消费端等优势,在多个传统领域持续挤压进口份额。然而,在部分细分场景中,老牌进口牌号仍保有客户基础。光伏胶膜领域,进口主导格局逐渐弱化,部分国内企业打破技术壁垒,实现工业化产出,虽暂不具备大规模替代能力,但对进口市场仍形成一定冲击。
从国内企业内部竞争看,部分企业拥有上游烯烃一体化配套,成本优势显著;部分企业依赖外采,成本承压。伴随产能集中释放,碳四领域价格竞争逐步显现,行业分化加速。碳八产品技术门槛高,国内入局企业数量有限,目前尚未进入充分价格竞争阶段,率先实现稳定量产并完成下游认证的企业,将抢占市场份额。值得关注的是,国内已有部分企业开始布局丙烯基弹性体产品,有望开辟新的竞争赛道,但产业化落地尚需时日。
挑 战
POE国产化替代提速
高质量发展任重道远
2026年,国内POE行业整体呈现快速发展态势,新能源产业红利持续释放,国产化替代已是发展大势。在产业高速发展的同时,多重结构性风险不容忽视。
一是产能扩张过快带来的过剩压力。目前,国内POE在建及规划产能规模庞大,年内新增产能集中释放,通用级产品已出现供给过剩,市场竞争加剧,行业盈利空间收窄,石化企业经营压力上升。
二是高端技术仍存短板。国内企业在茂金属催化剂精准调控、辛烯共聚工艺、高端牌号稳定性等方面仍有一定提升空间,制约行业向高端化、高附加值方向发展。
三是上游原料配套存在供给约束,高端α-烯烃单体产能体系尚不完善,直接限制高附加值牌号的突破进度,成为影响产品竞争力的关键。
四是下游技术迭代产生风险。光伏组件、汽车改性材料等下游技术路线持续迭代,或将扰动POE市场需求结构,给行业发展带来不确定性。
整体来看,国内POE行业已基本完成初期突破,未来重心将不再局限于产能建设,而是转向技术升级、原料配套和下游验证等环节的全面优化。随着产品质量稳步提升,国内POE自给率将稳步提升,并在高端领域实现对进口产品的替代,有助于增强新能源、高端制造等产业的供应链稳定性,推动国内POE行业进入高质量、可持续发展阶段。
(作者为金联创POE高级市场分析师)