外部地缘扰动加剧 内部保供压力凸显(图)
——2026~2027年供暖季天然气供需形势与应对建议
[中国石化报 2026-11-03]
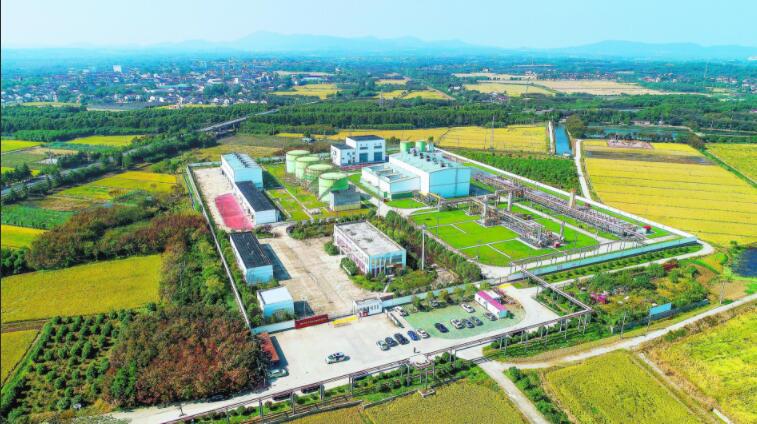
天然气公司金坛储气库作为连接普光、元坝等上游气田与下游管网的重要枢纽,持续优化生产运行,保障供暖季天然气安全稳定供应。周冰摄
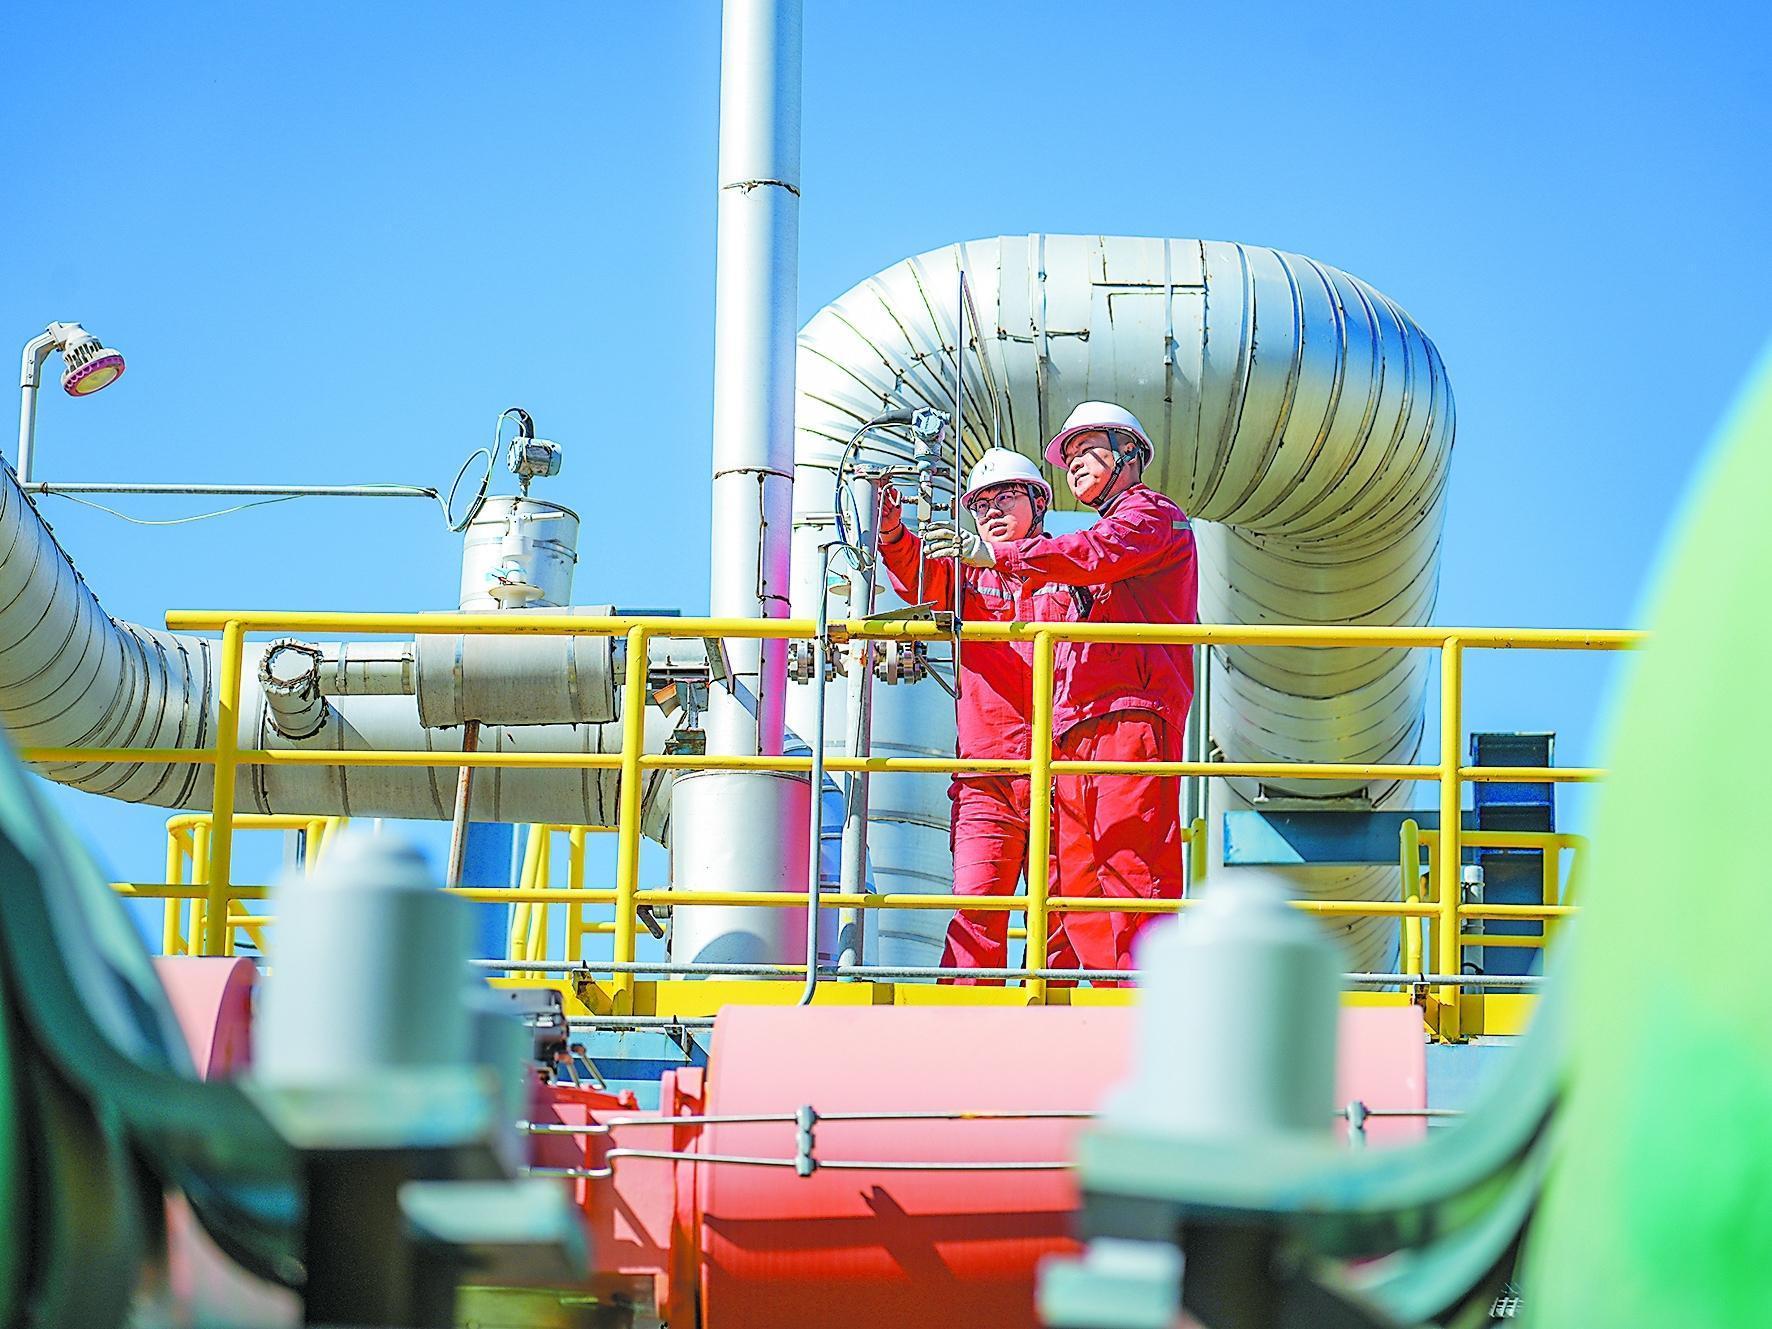
天然气公司天津LNG接收站员工进行设备巡检。王 军 摄
□杨 宁 马 莉
2026年,中东局势剧烈演变成为影响全球天然气市场的最大变量。2月底美以伊冲突爆发,霍尔木兹海峡事实上关闭,全球约20%的LNG(液化天然气)贸易运输中断。此后局势多轮反复:6月中旬美伊达成临时协议,通航预期一度改善;7月中下旬地缘风险再度升温;9月初冲突进一步升级。这一系列事件不仅造成短期供给冲击,更重塑了全球天然气市场的基本面与格局。
进入2026~2027年供暖季,国际天然气市场已由2025年底预期的供应宽松转为供应趋紧,气价大幅走高,不确定性显著提升。对我国而言,保供总量底盘依然稳固、供需总体可控,但外采成本抬升、现货资源波动、阶段性供需错配等压力集中显现,今冬明春保供呈现“外部扰动加剧、内部压力结构性凸显”的新特征。
供需形势:国际气源趋紧国内需求承压
综合国内外供需形势,本轮供暖季天然气保供主要呈现四大鲜明特点。
一是国际天然气市场整体偏紧,霍尔木兹海峡断续扰动仍是最大不确定因素。标普数据显示,2026年3~8月,中东LNG出口量减少约3631万吨,其他地区产能增量难以对冲,全球LNG供应量同比减少978万吨。展望供暖季,澳大利亚Pluto LNG T2、墨西哥Energia Costa Azul LNG合计约800万吨/年的液化项目有望商业投运,但新投产项目及美国等既有项目的产量提升,仍不足以填补缺口。目前中东大概率维持边谈边打的僵持格局,资源恢复存在较大不确定性。
二是“欧亚争气”已成定局,市场对供需双侧波动高度敏感。当前欧洲储气库存、日韩储气水平均处于相对低位,供暖季“欧亚争气”将再度成为国际天然气市场核心主线。供给端,中东地缘冲突随时扰动LNG出口与航运通道,突发扰动极易快速推升现货溢价;需求端,冷暖波动直接左右供暖用气,阶段性寒潮会迅速放大用气负荷、引发价格脉冲,预计供暖季东北亚现货气价大概率上涨,将直接抬升我国LNG进口采购成本。
三是国内天然气需求增长,阶段性寒潮推高调峰难度。国家气候中心监测显示,本次厄尔尼诺海温偏暖幅度较大,即将达到“超强”级别,影响预计持续至2027年夏季。冬季我国南方大部分地区降水偏多、全国气温总体偏暖,但阶段性冷空气活动频繁、冷暖起伏明显,强寒潮风险较高。气温偏暖压低采暖需求,寒潮突袭又形成用气尖峰,叠加南方湿冷诱发自主采暖增长,天然气保供面临明显的结构性压力。分板块看:城市燃气受地产低迷拖累,新增客户拓展放缓,居民与商业用气增速同步走弱;交通用气受LNG终端售价高位震荡和新能源重卡替代加快影响,增长动能减弱,LNG重卡平均运营里程小幅下降;工业端玻璃、陶瓷、钢铁等高耗能行业开工率偏低,用气成本偏高进一步压制需求;发电用气因投产零星、气温偏暖和经济性约束,预计同比持平或小幅回落;化工用气同比持平或小幅回落,预计高峰期集中在11月和明年3月。综合研判,供暖季天然气总需求为2068亿~2103亿立方米,同比变化在下降0.5%至增长1.2%区间,即减少10亿立方米至增加25亿立方米。
四是天然气供应具备覆盖能力,但现货缺口波动偏大。受资源劣质化、老气田自然递减、深层深水开发成本抬升、大型接替项目投产放缓等影响,国产气增长阶段性放缓,但这并不意味着增储上产政策转向;国产气仍是供暖季保供基本盘,只是增量贡献弱于往年,将更多依靠储气调峰与进口气源弹性补充。进口管道气方面,中亚管道气存在进一步小幅减少风险,中俄东线有望维持少量超计划供应,中缅管线小幅波动,中俄远东线计划2027年1月启动供气,可在供暖季中后期提供新增气源支撑。预计2026~2027年供暖季国产气同比增长3.4%,煤制气、进口管道气同比微增,进口LNG则受地缘冲突影响同比下降7.5%至下降3.8%区间。
总体看来,今冬明春我国天然气供需总体平衡,但地缘风险持续,国际原油与LNG现货价格高位震荡,冬季LNG资源面临进口受阻、成本上行风险,同时,极端天气趋多趋重,新能源大规模发展使“尖峰保供”与“低谷保畅”调度切换频率显著提升,整体供应保障及市场价格变化存在较大不确定性。
应对建议:强化预警协同夯实调峰接续
应对本轮供暖季复杂保供形势,需要长短施策协同发力、多措并举化解风险。
一是密切关注中东地缘局势变化,建立动态风险预警与协同应对机制。霍尔木兹海峡通航恢复前景存在重大不确定性,建议构建覆盖中东地缘政治、海峡通航状态、主要LNG出口国产能恢复进度等多维度的动态监测体系,密切跟踪局势演变对全球LNG供应链的传导影响;依托多源数据共享机制,推动跨主体、跨部门协同研判潜在风险;与中东资源方保持密切沟通,及时做好LNG资源统筹调整预案,增强突发情况下的市场适应与风险抵御能力。
二是增强储气库调峰能力,提升天然气保供韧性。建议立足底线思维提前布局储备,力争供暖季前完成计划注气指标,形成足额可动用工作气量;强化储气库设备与管网联调检修,保障突发状况下大流量快速采气;建立储气库动态监测与应急调度机制,制定分级采气预案,遇寒潮、气源中断等状况能保供顺畅;统筹地下储气库、LNG接收站储罐等资源,构建多类型储备协同调峰体系,增强系统抗冲击能力。
三是提前谋划供暖季后储气库资源接续,防范连续紧平衡风险。若中东资源持续无法恢复且极端天气推高用气需求,供暖季期间储气库将高频、高强度供气调峰,季末库存可能低于往年同期水平,春夏季将面临“低库存入夏”与“注气窗口有限”双重压力。建议尽早启动春夏季资源统筹部署,确保储气库在下一轮供暖季前恢复至合理库存水位,避免资源接续紧张。
(作者单位:中国石化经济技术研究院)
迎峰度冬,如何实现保供与经营协同?
嘉宾天然气公司销售管理高级专家赵奎
问:面对今冬明春天然气市场供需结构的新变化,天然气公司如何保障供应?
赵奎:冬季保供是重大民生工程、民心工程。为做好今冬明春天然气保供,天然气公司重点落实资源统筹、精准配置、区域协同及应急保障等措施,扎实做好全产业链上中下游协同。在资源端,加大多方筹措力度,形成以自产气、进口LNG、储气库(群)等多元互通的资源保障体系,确保实现上游气田“全产全销、多产多销”、LNG接收站罐存充足稳定、储气库满库入冬。在设施端,加大对关键设备、输气管道的日常维护与巡检力度,实现供气设施在冬季高负荷状态下“安稳长满优”运行。在市场端,综合研判国际、国内市场供需形势,结合气温变化等因素,动态优化供气计划,发挥好储运设施双向调节作用,将资源向重点保供地区倾斜,以更大力度夯实资源侧基础,保障所供区域天然气安全稳定供应。
问:冬季保供期间可能会出现局部区域或高峰时段供需紧张,如何提高天然气调峰能力?
赵奎:针对今冬明春可能出现的寒潮天气,天然气公司坚持“保民生、保重点、保安全”原则,制定应急保供预案,加大与上下游、内外部联动力度,做好供需平衡。以石化自产气为基础,储气库将适时扩大采气规模,自有LNG接收站将增加气化外输量,天然气资源通过“全国一张网”灵活调节、精准调配。同时,严密监测LNG接收站、输气场站、储气库、管道等储运设施运行工况,优化调整运行模式,确保调峰资源安全平稳输送。此外,进一步加强与客户的沟通协调,用好“无忧”系列产品,为高峰时段民生用气提供坚实保障。
问:天然气保供正从资源保障向精细化管理迈进,天然气公司在需求预测和供需匹配方面有哪些创新?
赵奎:据气象部门预测,受厄尔尼诺现象影响,今冬极端天气发生频次可能增加,将影响部分地区天然气供需情况。对此,天然气公司加强与气象部门联动,健全信息共享、会商研判工作机制,对寒潮降温情况进行跟踪,第一时间采取应对防范措施;积极开展“深入一线、服务客户”活动,充分发挥各销售单位贴近一线的优势,在供暖季前开展多轮次上门走访,全面收集客户冬季用气需求,提升极端天气下天然气供应保障能力;发挥数字化平台支撑作用,依托天然气调控中心,实时监测管输压力、流量与管存变化,并结合需求波动变化,不断优化区域资源配置与流向。在做好全域保供的同时,重点满足北方地区民生采暖用气需求,切实扛牢保供责任,以实际行动确保人民群众温暖过冬。
天然气公司全力备战今冬明春能源保供
随着2026~2027年供暖季临近,天然气公司充分发挥集团公司一体化运营、体系化保供优势,全面做好资源筹措、市场对接、设施运维和应急保障等工作,精准匹配供需两端,着力提升保供保畅双向调节能力。今年截至10月底,天然气公司已向文96、卫11、文23等13座储气库累计注气近28亿立方米,形成工作气量36亿立方米,提前超额完成年度注气任务,为今冬明春调峰保供提供充足的资源储备。
本版文字除署名外由王卓然刘晶晶张超张凯侯瑞源傅正东李艺源路昊昕提供